Kapitalbindung ist das Geld, das in eingekaufter Ware steckt, solange sie nicht verkauft ist. Du hast es bezahlt, es liegt im Regal statt auf dem Konto, und es verdient nichts, bis jemand zur Kasse geht. Je länger die Ware steht, desto teurer wird sie - auch wenn ihr Preisschild sich nie ändert.
Wie du sie rechnest
Der einfachste Weg führt über die Lagerdauer. Teile deinen durchschnittlichen Warenbestand zu Einkaufspreisen durch den Wareneinsatz eines Jahres und multipliziere mit 365. Heraus kommt, wie viele Tage ein Euro im Schnitt in der Ware feststeckt.
Ein Beispiel: 40.000 Euro durchschnittlicher Bestand, 120.000 Euro Wareneinsatz im Jahr. Das sind 40.000 ÷ 120.000 × 365 = rund 122 Tage. Vier Monate zwischen Bezahlen und Kassieren. Was dich das kostet, hängt daran, was das Geld sonst täte: Bei 8 Prozent Kapitalkosten sind es auf 40.000 Euro rund 3.200 Euro im Jahr, allein fürs Dastehen - Abschriften, Lagerplatz und Versicherung noch nicht gerechnet.
- 122 Tage
- Lagerdauer im Beispiel
- 3.200 €
- Kapitalbindungskosten im Jahr
- 3,0
- Lagerumschlag
40.000 € Bestand, 120.000 € Wareneinsatz im Jahr
bei 8 % kalkulatorischem Zinssatz auf den Bestand
365 geteilt durch die Lagerdauer
Warum die Zahl bei kleinen Stores härter zuschlägt
Eine Kette rechnet Kapitalbindung als Kennzahl. Ein kleiner Laden erlebt sie als Monat. Wer 4.000 Euro in eine neue Warengruppe steckt, hat diese 4.000 Euro nicht mehr für Miete, Personal oder die Rechnung, die nächste Woche kommt - und ob die Warengruppe läuft, weiß er frühestens in acht Wochen.
Deshalb wird in kleinen Läden das Sortiment eng, obwohl es breit sein müsste. Es ist keine Mutfrage, es ist eine Liquiditätsfrage. Was ein Meter Fläche verdienen muss, steht in Was ein Quadratmeter Verkaufsfläche verdienen muss.
Die drei Hebel
- Schneller drehen
Weniger Varianten je Artikel, kleinere Bestellmengen, häufiger nachbestellen. Wirkt sofort auf die Lagerdauer, kostet aber mehr Bestellaufwand und oft schlechtere Konditionen.
- Später zahlen
Längere Zahlungsziele verschieben die Bindung zum Lieferanten. Sie verschwindet damit nicht, sie liegt nur woanders - und in der Verhandlung zahlst du dafür an anderer Stelle.
- Gar nicht einkaufen
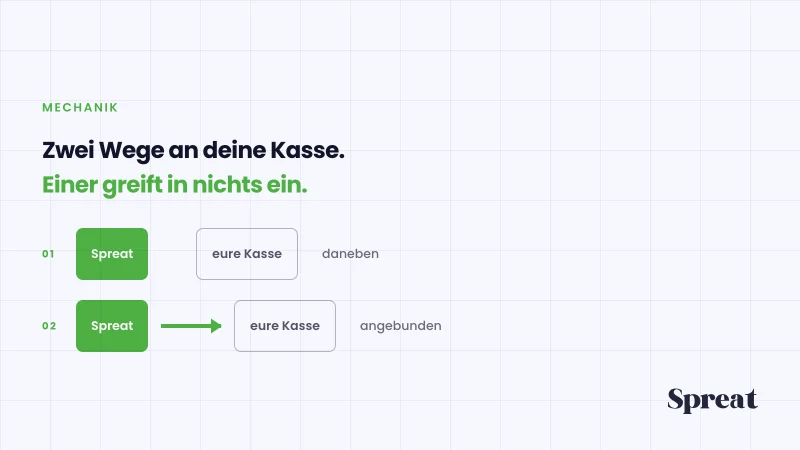
Bleibt die Ware bis zum Verkauf Eigentum der Marke, entsteht keine Kapitalbindung. Das ist kein besseres Einkaufen, sondern ein anderes Verhältnis - und der Grund, warum ein zusätzliches Produkt dann keine Vorleistung mehr kostet.
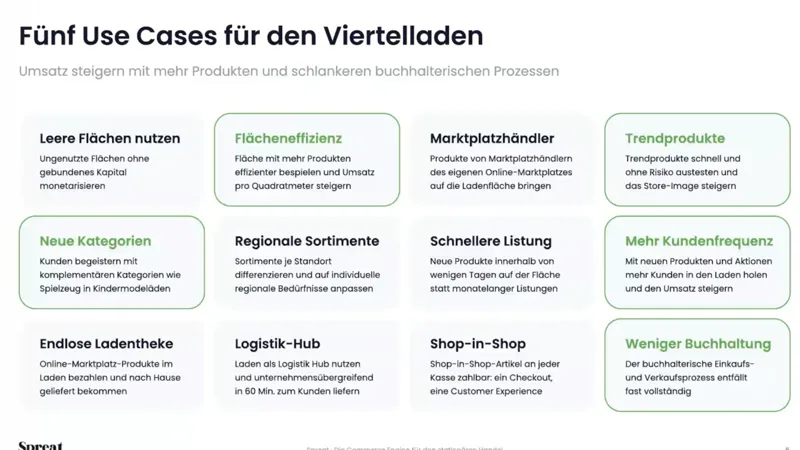
Wie der dritte Hebel praktisch aussieht, steht in Kommissionsware im Einzelhandel und in der Abgrenzung der vier Modelle. Gelebt hat es der Viertelladen in Düsseldorf: aus zehn Produzenten wurden dreiunddreißig, auf derselben Fläche, ohne Einkaufsbudget.
Geld, das in Ware steckt und deshalb für nichts anderes zur Verfügung steht. Es entsteht in dem Moment, in dem du eine Rechnung bezahlst, und endet, wenn die Ware über die Kasse geht.
Durchschnittlicher Warenbestand zu Einkaufspreisen geteilt durch den Wareneinsatz eines Jahres, mal 365. Das Ergebnis sind Tage. Der Kehrwert davon ist der Lagerumschlag - beide Zahlen sagen dasselbe, nur anders herum.
Mindestens die Zinsen, die das Geld sonst brächte oder die du für einen Kredit zahlst. Dazu kommen Lagerplatz, Versicherung, Schwund und - der teuerste Posten - Abschriften auf Ware, die sich nicht mehr zum vollen Preis dreht.
Drei Wege: schneller drehen, später zahlen, oder Ware führen, die dir bis zum Verkauf nicht gehört. Nur der dritte lässt das Sortiment wachsen, während die Bindung sinkt.