Kommissionsware ist Ware, die im Store steht, aber bis zum Verkauf dem Lieferanten gehört. Der Store bezahlt sie nicht im Voraus, sondern rechnet nach dem Verkauf ab und behält seine Provision. Bleibt sie stehen, geht sie zurück. Das ist der ganze Unterschied zum klassischen Einkauf - und er verschiebt das Warenrisiko von der Fläche zurück zum Hersteller.
Woher der Begriff kommt
Der Begriff stammt aus dem Handelsgesetzbuch. Nach § 383 HGB ist Kommissionär, wer es gewerbsmäßig übernimmt, Waren für Rechnung eines anderen - des Kommittenten - im eigenen Namen zu kaufen oder zu verkaufen. In diesem einen Satz stecken beide Merkmale: eigener Name, fremde Rechnung. Der Store tritt nach außen als Verkäufer auf, wirtschaftlich gehört das Geschäft aber dem Lieferanten.
Im Alltag werden Kommissionsware und Konsignationsware gleichgesetzt. Genau genommen beschreibt Konsignation eher den Lagerort und Kommission eher das Rechtsverhältnis, aber gemeint ist beide Male dasselbe Bild: Ware liegt beim Händler und gehört ihm nicht.
Was sich dadurch praktisch ändert
- Kein Wareneinkauf: Das Geld, das sonst als Kapitalbindung im Lager steckt, bleibt auf dem Konto
- Kein Abschriftenrisiko: Was nicht läuft, geht zurück statt in den Ausverkauf
- Andere Verhandlung: Gesprochen wird über die Provision, nicht über Einkaufspreis und Mindestabnahme
- Andere Buchhaltung: Für Ware, die noch nicht verkauft ist, entsteht keine Eingangsrechnung
Wo es aufwendig wird
Kommission ist kein Selbstläufer. Drei Stellen kosten regelmäßig Zeit. Erstens die Inventur: Fremde Ware muss gezählt und getrennt ausgewiesen werden, obwohl sie nicht im eigenen Bestand steht. Zweitens die Abrechnung: Jeder Lieferant will wissen, was sich verkauft hat, und je mehr Lieferanten, desto mehr Abrechnungen. Drittens die Umsatzsteuer.
Umsatzsteuerlich ist die Kommission ausdrücklich geregelt. § 3 Abs. 3 UStG bestimmt, dass beim Kommissionsgeschäft zwischen Kommittent und Kommissionär eine Lieferung vorliegt und bei der Verkaufskommission der Kommissionär als Abnehmer gilt. Aus einem Verkauf werden damit zwei Lieferungen. Wie das im Einzelfall zu buchen ist, hängt an Vertrag und Sachverhalt.
Der Unterschied zum stationären Marktplatz
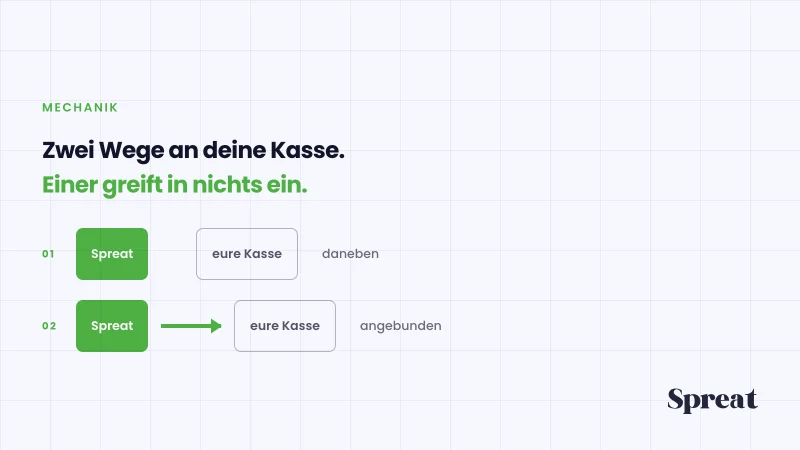
Beim Marktplatzmodell bleibt das Eigentum ebenfalls bis zum Verkauf beim Hersteller - insofern sieht es aus wie Kommission. Der Unterschied liegt im Verkauf selbst: Der Store verkauft nicht im eigenen Namen, sondern vermittelt. Die Kundin kauft an der Kasse direkt bei der Marke und bekommt einen Bon wie immer; für sie ändert sich nichts.
Für den Store ändert sich dagegen die Buchhaltung, weil für diese Ware gar kein eigener Ein- und Verkauf entsteht. Es bleibt eine Provisionsabrechnung - und die läuft über das Kassensystem, nicht über eine Tabelle je Lieferant. Genau das macht den Unterschied zwischen zwei Marken auf der Fläche und dreiunddreißig.
Dem Lieferanten. Das Eigentum geht erst über, wenn verkauft wird - im klassischen Kommissionsgeschäft an den Händler und im selben Moment weiter an die Kundschaft.
Wirtschaftlich der Lieferant, denn er bekommt kein Geld. Praktisch ist die Frage im Vertrag geregelt: Wer zahlt die Rücksendung, ab wann darf zurückgegeben werden, wer haftet für Beschädigung auf der Fläche. Diese drei Punkte gehören in jede Vereinbarung.
Im Sprachgebrauch ja. Konsignation betont den Lagerort beim Abnehmer, Kommission das Rechtsverhältnis nach § 383 HGB. Für die Praxis im Einzelhandel meinen beide dasselbe: Ware liegt da und gehört noch nicht dem Händler.
Nach dem Verkauf, üblicherweise in einem festen Rhythmus. Der Händler meldet, was verkauft wurde, und behält seine vereinbarte Provision ein. Läuft das über ein Kassensystem statt über Listen, verschwindet der größte Teil des Aufwands.
Es lohnt sich dort, wo Auswahl fehlt und Kapital knapp ist - also gerade bei kleinen Flächen. Interessant wird es ab einer Ecke oder einem Meter Fläche, nicht bei zwei einzelnen Produkten: Der Aufwand pro Lieferant bleibt derselbe, egal wie wenig dort steht.