La marchandise en consignation est une marchandise présente dans le store mais qui appartient au fournisseur jusqu'à la vente. Le store ne la paie pas d'avance : il règle après la vente et conserve sa commission. Ce qui ne se vend pas repart. C'est toute la différence avec un achat classique - et elle déplace le risque de stock de la surface vers le fabricant.
D'où vient le terme
Le terme allemand vient du code de commerce. Selon le § 383 du Handelsgesetzbuch, est commissionnaire celui qui se charge à titre professionnel d'acheter ou de vendre des marchandises pour le compte d'un tiers - le commettant - en son propre nom. Les deux caractéristiques tiennent dans cette phrase : nom propre, compte d'autrui. Le store apparaît comme vendeur, mais économiquement l'opération appartient au fournisseur.
Dans l'usage courant, consignation et commission désignent la même chose. À la lettre, la consignation renvoie au lieu de stockage et la commission au rapport juridique, mais l'image est la même : la marchandise est chez le commerçant et ne lui appartient pas.
Ce que cela change concrètement
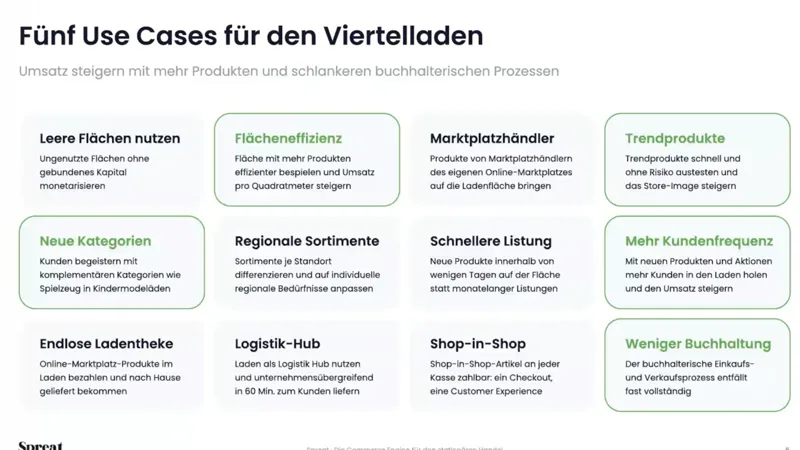
- Pas d'achat : l'argent qui dormirait en stock sous forme de capital immobilisé reste sur le compte
- Pas de risque de démarque : ce qui ne tourne pas repart au lieu de finir en soldes
- Une autre négociation : on discute de la commission, pas du prix d'achat ni des quantités minimales
- Une autre comptabilité : une marchandise non vendue ne génère aucune facture d'achat
Là où cela devient lourd
La consignation n'est pas gratuite en effort. Trois endroits coûtent régulièrement du temps. D'abord l'inventaire : une marchandise qui n'est pas la vôtre doit tout de même être comptée et présentée séparément. Ensuite le décompte : chaque fournisseur veut savoir ce qui s'est vendu, et plus il y a de fournisseurs, plus il y a de décomptes. Enfin la TVA.
Le droit allemand traite la commission de façon expresse. Le § 3 al. 3 UStG prévoit qu'il existe une livraison entre le commettant et le commissionnaire, ce dernier étant réputé acquéreur dans une commission de vente. Une vente devient ainsi deux livraisons. La manière de l'enregistrer dépend du contrat et des faits.
La différence avec une place de marché physique
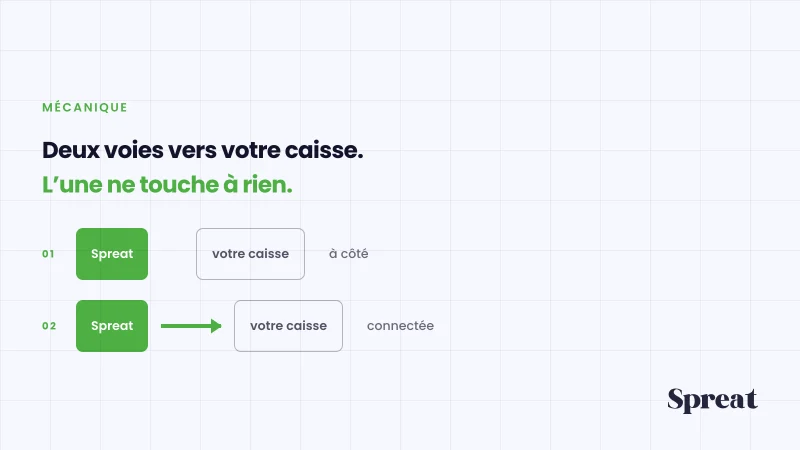
Dans le modèle de place de marché, la propriété reste elle aussi au fabricant jusqu'à la vente - jusque-là, cela ressemble à de la consignation. La différence tient à la vente elle-même : le store ne vend pas en son nom propre, il met en relation. La cliente achète directement auprès de la marque à la caisse et reçoit un ticket comme d'habitude ; pour elle, rien ne change.
Pour le store, en revanche, la comptabilité change, car cette marchandise ne devient jamais son propre achat ni sa propre vente. Reste un décompte de commissions - et il passe par le système de caisse, pas par un tableau par fournisseur. C'est là toute la différence entre deux marques sur la surface et trente-trois.
Au fournisseur. La propriété ne passe qu'à la vente - dans une commission classique au commerçant, puis au même instant à la clientèle.
Économiquement le fournisseur, puisqu'il ne reçoit rien. En pratique, la question se règle au contrat : qui paie le retour, à partir de quand la marchandise peut repartir, qui répond des dommages sur la surface. Ces trois points figurent dans tout accord.
Dans l'usage, oui. La consignation insiste sur le lieu de stockage, la commission sur le rapport juridique du § 383 HGB. Pour la pratique du commerce, les deux disent : la marchandise est là et n'appartient pas encore au commerçant.
Après la vente, en général selon un rythme fixe. Le commerçant déclare ce qui s'est vendu et retient la commission convenue. Si cela passe par un système de caisse plutôt que par des listes, l'essentiel de l'effort disparaît.
C'est intéressant là où le choix manque et où la trésorerie est serrée - donc précisément sur les petites surfaces. Cela devient pertinent à partir d'un coin ou d'un mètre de surface, pas de deux produits isolés : l'effort par fournisseur reste le même, si peu qu'il y ait.