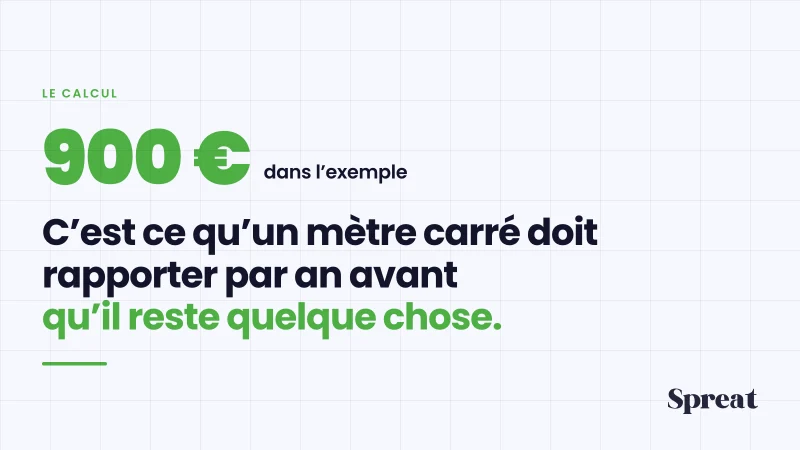
Un mètre carré de surface de vente doit dégager au moins autant de marge brute qu'il ne coûte. Le calcul le plus simple : additionnez tous les coûts liés à la surface sur une année - loyer, charges, énergie, quote-part de personnel - et divisez par la surface de vente en mètres carrés. Le résultat est le plancher que chaque mètre doit atteindre avant qu'il reste quoi que ce soit.
Le calcul, avec un exemple
Admettons un store de 80 mètres carrés de surface de vente. Le loyer est de 2 000 euros par mois, les charges et l'énergie de 600, la quote-part de personnel affectée à la surface de 3 400. Soit 6 000 euros par mois, donc 72 000 par an. Divisés par 80 mètres carrés, cela fait 900 euros de coût par mètre carré et par an.
Ces 900 euros sont de la marge brute, pas du chiffre d'affaires. Avec une marge commerciale de 40 pour cent, le même mètre carré a donc besoin d'environ 2 250 euros de ventes par an rien que pour se porter lui-même. Ces chiffres sont un exemple, pas des valeurs de branche - prenez les vôtres, cela prend dix minutes et vous aurez ensuite un chiffre en tête.
- 900 €
- de coût par mètre carré et par an
- 2 250 €
- de ventes nécessaires par mètre carré
- 6,16 €
- par mètre carré et par jour
dans l'exemple ci-dessus, 80 m² et 6 000 € de coûts de surface par mois
avec 40 % de marge, uniquement pour couvrir
le même chiffre, autrement divisé - plus facile à retenir
Pourquoi ce chiffre ne décide de rien à lui seul
Le calcul de surface vous dit ce qu'un mètre doit rapporter. Il ne vous dit pas ce qu'il faut y mettre - et c'est là que le vrai problème commence. Car un petit store a deux chiffres qui jouent l'un contre l'autre.
Le premier, c'est la surface : quand on en a peu, il faut du choix pour que chaque mètre travaille. Le second, c'est la trésorerie : chaque euro immobilisé en marchandise n'est pas sur le compte - comment calculer ce capital immobilisé fait l'objet d'un article à part. Plus de choix signifie plus de capital immobilisé. De façon classique, on ne résout pas cette contradiction, on tranche.
Une troisième voie : faire travailler le mètre sans l'acheter
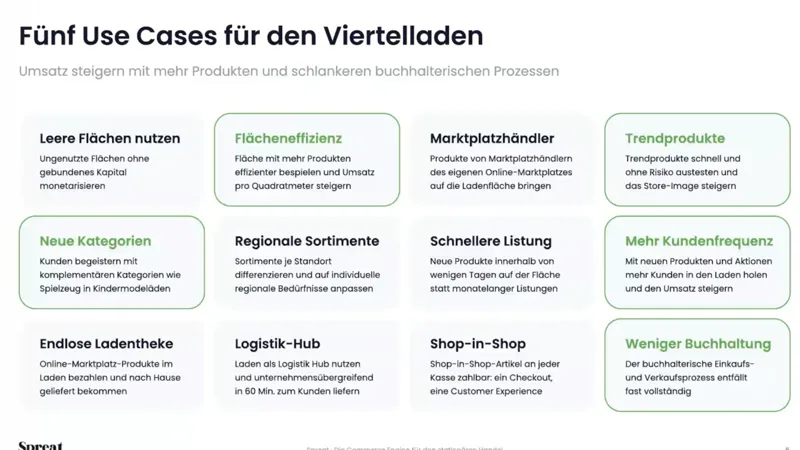
La contradiction ne se dénoue que lorsque le choix supplémentaire cesse de coûter du capital. Si la marchandise appartient à la marque jusqu'à la vente, un produit de plus sur la surface ne coûte rien d'avance - et le mètre peut essayer au lieu de s'engager.
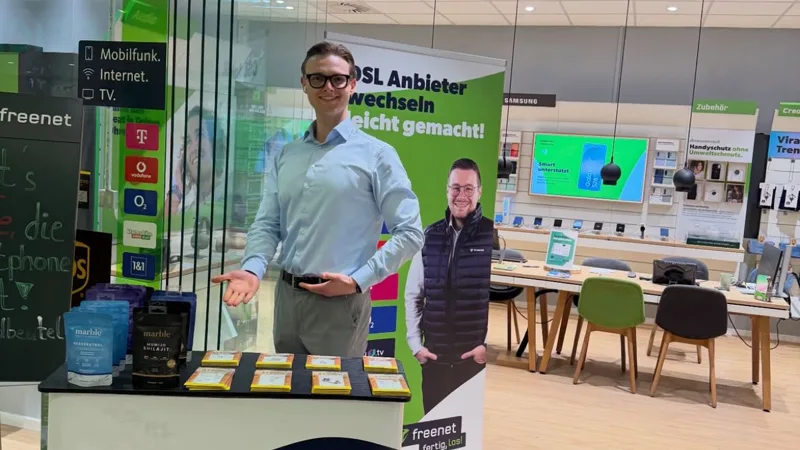
Le Viertelladen de Düsseldorf-Unterbilk en est l'exemple le plus proche : de dix producteurs on est passé à trente-trois, sur la même surface, sans budget d'achat. Le calcul de surface n'a pas changé. Ce qui a changé, c'est le nombre d'essais possibles par mètre avant que le compte y soit.
Le chiffre d'affaires ou la marge brute divisés par la surface de vente, le plus souvent en valeur annuelle par mètre carré. Elle montre à quel point la surface travaille. Les comparaisons entre branches n'apprennent pas grand-chose - un bijoutier et un magasin de meubles sont à des ordres de grandeur d'écart.
Pour la question de la couverture, la marge brute, car c'est ce qui reste après le coût des marchandises. Le chiffre d'affaires au mètre carré est le plus connu, mais il ne dit pas grand-chose sans la marge.
Pour le plancher, oui, car elle coûte du loyer. Pour l'indicateur de productivité, généralement non - seule la surface de vente figure au dénominateur. L'essentiel est de trancher une fois et de s'y tenir, sinon vous comparez des années qui ne se comparent pas.
Aucune ne tient d'une branche à l'autre. La comparaison utile est la vôtre : le même store, le même trimestre l'an dernier, la même méthode. Tout le reste mène au mauvais débat.